Marcas próprias avançam 15,6 vezes mais que marcas tradicionais em unidades

Marca própria deixa de ser exclusividade das grandes redes

Modelo que já domina as prateleiras europeias ganha força no Brasil, à medida que companhias de porte médio passam a desenvolver produtos exclusivos direto com fábricas chinesas

O modelo de marca própria, o chamado private label, que já responde por parcela relevante das vendas no varejo europeu, ganha força no Brasil e deixa de ser estratégia restrita às grandes redes varejistas. Empresas de médio porte têm passado a desenvolver produtos exclusivos diretamente com fabricantes chineses, substituindo a simples revenda de itens de catálogo por um processo de criação de marca que envolve especificação técnica, embalagem e identidade visual. 

A mudança acompanha o acirramento da disputa por preço nos grandes marketplaces, cenário em que a diferenciação pelo produto se tornou um dos poucos caminhos para quem não deseja competir apenas pelo valor mais baixo.

O avanço tem respaldo em dados recentes do setor. Estudo da NielsenIQ mostra que quase 70% dos brasileiros já consideram os produtos de marca própria uma boa alternativa às marcas comerciais tradicionais, enquanto 72% associam esses itens a um bom custo-benefício. A pesquisa também indica que a maioria pretende ampliar esse tipo de compra nos próximos anos, abrindo espaço para negócios que hoje dependem de marcas de terceiros migrarem para o desenvolvimento de produtos próprios.

Apesar do avanço, a penetração brasileira segue distante da europeia: segundo dados da Associação Brasileira de Marcas Próprias e Terceirização (Abmapro), as marcas próprias respondem por cerca de 1% do faturamento do varejo alimentar nacional, ante uma média superior a 30% na Europa, chegando a 48% na Suíça.

Rodrigo Lopes, fundador do Import.Ação Club e CEO da Global RPX, empresa especializada em assessoria de importação, acompanha de perto a transição entre empresários que revendem produtos prontos e os que passam a desenvolver itens exclusivos.

“Existe uma diferença muito grande entre colocar uma etiqueta em um produto e construir uma marca. O produto é o ponto de partida. A marca é o que faz o consumidor reconhecer valor, criar preferência e, principalmente, deixar de comparar aquela compra apenas pelo menor preço”, afirma.

Segundo o especialista, a busca por margem, diferenciação e controle explica o interesse crescente das empresas médias pelo modelo. Quando uma companhia revende o mesmo produto disponível para diversos concorrentes, sobretudo dentro de marketplaces, a comparação tende a se resumir a preço, prazo e frete, o que costuma gerar uma disputa por quem aceita operar com a menor margem.

“Com a marca própria, o empresário consegue desenvolver características específicas, embalagens diferenciadas e kits personalizados, elementos que dificultam a comparação direta com concorrentes e ajudam a capturar, dentro da empresa, o valor de mercado que antes ficava com fornecedores e marcas de terceiros”, acentua o executivo.

Etapas do desenvolvimento com fábricas chinesas

O processo de criação de um produto exclusivo passa por etapas que começam antes do primeiro contato comercial com o fornecedor. De acordo com Lopes, é preciso definir qual problema o produto resolve, qual posicionamento terá e em que faixa de preço deve chegar ao mercado brasileiro. Segue-se a fase de sourcing e homologação da fábrica, que avalia capacidade produtiva, histórico e condições comerciais, e, depois, o desenvolvimento de amostras, a definição de especificações e embalagem, a negociação e a inspeção de qualidade.

“Questões como classificação fiscal, certificações, custos logísticos e capital necessário para o lote mínimo também precisam ser mapeadas desde o início, já que um produto atrativo na cotação da fábrica pode se tornar inviável quando somado o custo total da operação”, completa.

Nesse processo, a Global RPX atua conectando as diferentes etapas, da seleção de fornecedores na China à estruturação da importação, passando pela análise da viabilidade financeira de cada projeto. “Não adianta encontrar uma boa fábrica se o produto não fecha financeiramente, assim como não adianta ter uma boa operação de importação se o empresário está trazendo algo sem diferenciação e sem uma estratégia clara. Às vezes, a melhor decisão é alterar o produto, rever o lote, mudar uma especificação ou até não importar naquele momento”, explica Lopes.

Expectativa de expansão nos próximos anos

Para o executivo, o movimento de criação de marcas próprias ainda está em estágio inicial no país. Ele avalia que uma parcela expressiva das empresas brasileiras já tem distribuição, audiência e conhecimento do próprio mercado, mas continua dependente de produtos de terceiros para vender, enquanto o acesso à indústria chinesa ficou mais próximo, permitindo que companhias de médio porte desenvolvam diretamente com fabricantes projetos antes reservados a grandes redes.

“Vender produto genérico está cada vez mais difícil diante da concorrência acirrada e da comparação instantânea de preço nos marketplaces, o que leva empresas a deixar de perguntar apenas o que podem importar da China e passar a avaliar o que podem construir lá para a própria marca”, percebe.

O cenário descrito por Lopes dialoga com o comportamento identificado pela NielsenIQ, que aponta o consumidor brasileiro cada vez mais aberto a experimentar produtos de marca própria, desde que percebam qualidade e proposta de valor claras.

“A combinação entre um consumidor mais receptivo e uma cadeia de importação mais estruturada explica por que a criação de marca própria deixou de ser alternativa exclusiva das grandes companhias e passou a integrar o planejamento estratégico de negócios de menor porte que buscam crescer de forma mais sustentável no mercado brasileiro”, conclui o empresário.

Fonte: Terra
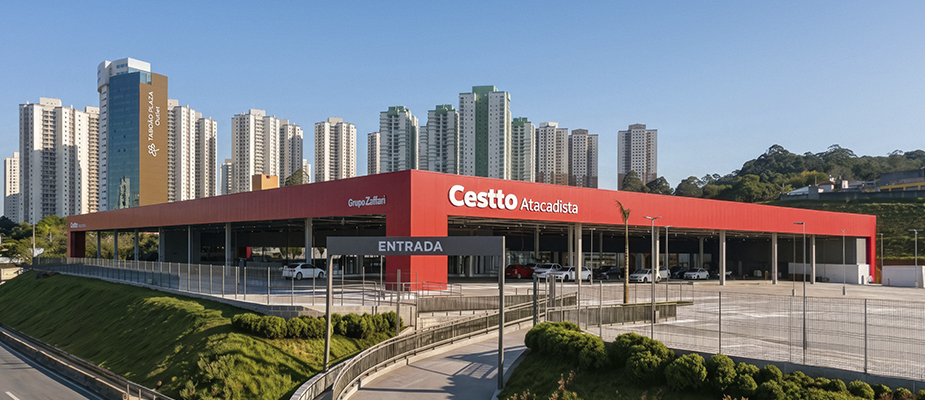
Zaffari investe R$ 95 milhões no primeiro Cestto Atacadista fora do Rio Grande do Sul

O Grupo Zaffari inaugura o Cestto Atacadista em Taboão da Serra (SP), sendo a primeira unidade da bandeira fora do Rio Grande do Sul. Com investimento de R$ 95 milhões, a operação terá 6.443 m² de área de vendas, gerando 350 empregos diretos, sendo 290 na própria unidade e os demais nas lojas do mall.

A estrutura contará com 485 vagas de estacionamento, sendo 190 cobertas e 295 descobertas, 42 checkouts, incluindo oito self-checkouts, e mix com mais de 10 mil itens.

Entre os destaques estão adega de vinhos nacionais e importados, balcões frigoríficos com carnes processadas diariamente na loja, padaria, rotisseria, laticínios e fiambres, Ilha de Frios com atendimento personalizado e hortifrutigranjeiros, incluindo produtos exclusivos e importados.

O projeto inclui ainda 12.611 m² de área de preservação ambiental e uma galeria com 17 lojas, com Panvel e Milky Moo iniciando as operações junto à abertura do atacarejo.

Avanço em São Paulo

Lançado em 2023, o Cestto possui outras quatro unidades no Rio Grande do Sul, em Porto Alegre, Gravataí e Viamão. A chegada a Taboão da Serra amplia a atuação do Grupo Zaffari em São Paulo, onde a companhia está presente desde 2008, quando inaugurou o Bourbon Shopping São Paulo e o primeiro Hipermercado Záffari da capital paulista.

Em 2016, a segunda unidade da rede supermercadista, o Záffari Morumbi, passou a operar no Morumbi Town Shopping. Ao todo, são 46 supermercados em São Paulo e no Rio Grande do Sul, além de 14 shopping centers.

Fonte: Giro News

Setor de biscoitos, massas, pães e bolos fatura R$ 36 bilhões no primeiro semestre de 2026

Setor de biscoitos, massas, pães e bolos fatura R$ 36 bilhões no primeiro semestre de 2026

O resultado foi devido a inovações e a ascensão do “premium acessível”

O balanço do primeiro semestre de 2026 revela um cenário de resiliência e adaptação no consumo da Cesta Abimapi, monitorada pela Associação Brasileira das Indústrias de Biscoitos, Massas Alimentícias e Pães Industrializados (Abimapi), com dados da NielsenIQ. O setor que reúne todas essas categorias faturou R$ 36 bilhões nos primeiros seis meses do ano, o que representa um avanço de 2,1% em faturamento na comparação com o primeiro semestre do ano anterior. O volume comercializado, no entanto, registrou ligeira retração de 2,1%.

“Mesmo enfrentando um cenário desafiador, as categorias da Cesta Abimapi provaram ser essenciais na rotina das famílias brasileiras. A rápida capacidade de adaptação dos fabricantes, que apostam em lançamentos inovadores e na diversificação de portfólio para atender tanto o consumidor que busca extrema economia quanto aquele que não abre mão de pequenos prazeres diários, foi o grande motor que manteve o dinamismo do nosso mercado”, afirma Claudio Zanão, presidente-executivo da Abimapi.

A categoria misturas para bolo foi o destaque de crescimento para o setor. No período, o segmento faturou R$613 milhões, alta de 14,7% e 69 mil toneladas, contribuição de 4,1% a mais que no mesmo período de 2025. O avanço foi impulsionado por um fluxo contínuo de inovações e novos produtos de maior valor agregado que conquistaram o giro nas gôndolas.

A categoria dos biscoitos registrou R$18 bilhões em faturamento, crescimento de 3,7%, e 747 mil toneladas, recuo de 2,3% no volume. O “efeito ampulheta” é a principal característica do período, que é quando o consumidor passa a concentrar seus gastos nos extremos da categoria, equilibrando itens mais simples para o cotidiano com produtos premium de maior valor agregado, cobertos, cookies e recheados doces, que já representam 10,3% do faturamento do mercado e 7,9% em frequência de compra.

Já o segmento de amanteigados cresceu 1,8% em penetração nos lares, com alta de 2,7% nas ocasiões de compra. Wafers cresceram 0,1% e cobertos 7,9%. Além disso, o consumidor tem encontrado nos biscoitos uma possibilidade viável e mais barata de substituição a doces mais caros, como barras de chocolate.

No caso dos pães industrializados, o faturamento chegou a R$ 8,4 bilhões, aumento de 1,1%, e 385 mil toneladas, uma queda de 3,9% no volume. A forte atuação de fabricantes e marcas menores impulsionaram o giro no segmento pão de forma comum. Além disso, os pães de hambúrguer e hot dog continuam se destacando e mantendo uma trajetória de contribuição positiva em valor, impulsionados pela transferência das refeições rápidas de fora para dentro de casa.

Já a categoria de massas alimentícias faturou R$7,6 bilhões, um leve declínio de 0,8% no faturamento, se comparado ao mesmo período do ano anterior, e 642 mil toneladas (-1,5%). O grande destaque positivo foi o segmento de massas refrigeradas com ganho de 6,4% em valor.

Os bolos industrializados tiveram faturamento de 1,4 bilhões, queda sutil de 0,8% em faturamento e volume de 30 mil toneladas (-7,4%). O segmento bolo representa 46,6% da categoria, 1,4% a mais que no primeiro semestre. Já no segmento das monoporções, a importância das embalagens de 40g cresce 4,2% e de 70g tem acréscimo de 0,4%, demonstrando a preferência por embalagens individuais maiores.

Fonte: Super Varejo

Tendência global: marcas próprias ampliam presença no exterior e ganham espaço também no Brasil

Marcas próprias crescem no Brasil e grandes varejistas concentram 65% das vendas

Os dez maiores varejistas do Brasil concentram 65% das vendas de marcas próprias, segundo uma análise da NielsenIQ. O dado evidencia a relevância do segmento para os grandes varejistas e ocorre em um momento de forte expansão da categoria: no acumulado do ano até junho de 2026, as marcas próprias cresceram 3,8 vezes mais que os demais produtos, com alta de 10,9% em volume e 11,9% em valor.

Atualmente, 3 em cada 10 lares brasileiros consomem marcas próprias, enquanto a intenção de compra desses produtos chega a 58%. Em 2025, o segmento registrou faturamento acumulado de R$ 10,8 bilhões.

Estratégia de venda faz diferença

Um fator relevante apontado pela pesquisa é a construção de uma identidade visual única. Segundo a NielsenIQ, as marcas próprias que não levam o nome do varejista na embalagem cresceram 18,5% em vendas no acumulado do ano até junho, enquanto aquelas que estampam o nome da rede recuaram 4,9% no período. A frequência de compra aumentou 7,2%, enquanto o ticket médio por ocasião cresceu 9,8%.

As marcas próprias cresceram em todas as cestas analisadas, com exceção de Commodities. Bebidas foi o principal destaque, com alta de 41,2% em volume e 20,9% em valor. Bazar registrou crescimento de 17,7% em volume e 28,6% em valor.

América Latina ganha espaço

Autosserviço e Farma são os principais canais para as marcas próprias. No canal Farma, esses produtos representam 27,2% em valor, ante 16,8% da cesta total. No Autosserviço, a participação chega a 50,1%, enquanto a cesta total representa 40,5%.

Esse movimento observado no Brasil acompanha uma tendência mais ampla. Embora a Europa permaneça como o principal mercado global de marcas próprias, a América Latina é a segunda região que mais cresce em vendas em valor. No primeiro trimestre de 2026, as vendas desses produtos na região cresceram 10,5% em valor, atrás apenas da região composta por África e Oriente Médio, que avançou 17,4%.

Fonte: Giro News

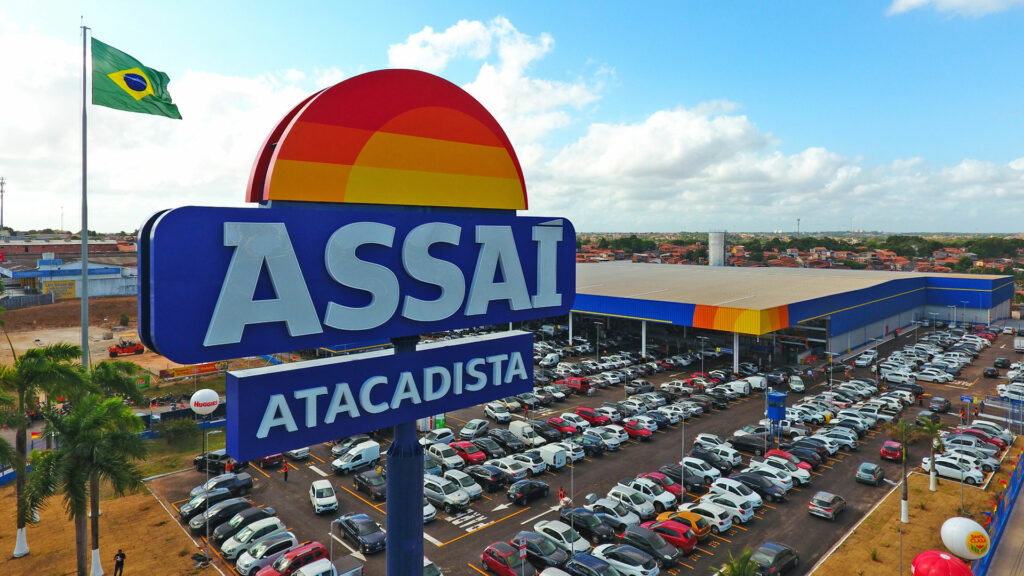
Assaí amplia marca própria e entra no segmento de limpeza com linha Bloom

Assaí amplia marca própria e entra no segmento de limpeza com linha Bloom

O Assaí ampliou sua marca própria e agora também atua no segmento de limpeza. A nova linha, apelidade de Assaí Bloom, estréia no mercado com o lava-roupas líquido.

As embalagens são de 3 litros e 5 litros, e rendem 40 e 66 lavagens, respectivamente. A novidade reforça a estratégia de marcas próprias da companhia, buscando tornar a experiência de compra dos clientes cada vez mais completa.

Segundo a empresa, o produto foi desenvolvido para entregar alta performance na remoção de manchas e limpeza das roupas. A fórmula conta com tecnologia antiodor, enzimas ativas que ajudam a preservar tecidos e cores, e fragrância prolongada.

“Nossas marcas próprias têm um papel estratégico na evolução do Assaí e refletem nosso compromisso de oferecer um sortimento cada vez mais completo para os clientes. A Bloom chega para fortalecer nossa atuação em uma categoria presente na rotina das famílias, combinando qualidade, desempenho e preço competitivo”, afirma Loiane Silveira, Diretora de Marcas Próprias do Assaí.

Com lançamento oficial neste ano, as marcas próprias do Assaí seguem em rápida expansão. Somente no 2º tri chegaram às gondôlas mais de 30 SKUs entre pães, legumes congelados, suco de uva e açúcar.

Segundo o último relatório de resultados da empresa, novos produtos devem ser incorporados em breve, como batata palha, farinha de trigo, sal, bebida láctea e sabão em pó. A meta da empresa é lançar 200 SKUs até o final do ano.

Fonte: SA+ 

E-commerce no Brasil atinge R$ 100,5 bilhões no primeiro semestre de 2025

E-commerce fatura R$ 125 bilhões e cresce 24% no primeiro semestre

O comércio eletrônico brasileiro faturou R$ 125 bilhões no primeiro semestre de 2026, alta de 24,37% em relação ao mesmo período de 2025, quando o faturamento foi de R$ 100,5 bilhões, segundo dados da Associação Brasileira de Inteligência Artificial e E-commerce (ABIACOM).

No período, foram registrados 242 milhões de pedidos, com ticket médio de R$ 517. A entidade projeta que 2026 termine com 460,87 milhões de pedidos e faturamento acima de R$ 260 bilhões.

Segundo Fernando Mansano, presidente da ABIACOM, “a preferência pelos canais virtuais continua crescendo e mantém o e-commerce aquecido”.

A associação também destaca o surgimento de novas plataformas, o investimento dos lojistas em redes sociais, vídeos, transmissões ao vivo e influenciadores, além do uso de inteligência artificial, como fatores presentes na evolução do setor.

Fonte: Giro News

Marca própria será a evolução estratégica natural e decisiva no atacarejo

O setor de atacarejo tem sido o formato e modelo de negócio com maior expansão no mercado brasileiro. Nos últimos tempos, porém, tem sofrido com o próprio sucesso. Inspirado nos clubes de atacado, os warehouse clubs dos EUA, é o formato que melhor entende e atende aos consumidores cada vez mais orientados para valor nos segmentos de alimentação, bebidas e limpeza.

O sucesso do modelo estimulou uma forte expansão do número de operadores, marcas e grupos empresariais atuando no setor.

O modelo desenvolvido no Brasil tem avançado em participação de mercado e provocado transformações relevantes nos demais formatos e modelos de negócios que atuam nessas categorias.

E uma de suas principais características é que atende igualmente ao consumidor final, ao transformador e ao pequeno revendedor.

Suas premissas fundamentais como modelo envolvem custos baixos, operações em escala, alta produtividade e poder de fogo nas negociações com fornecedores.

Como resultado de tudo isso, tornou-se o setor prioritário para a indústria e as marcas.

O sucesso alcançado fez crescer muito a concorrência entre antigos e novos operadores desse conceito, impondo perdas de participação a outros formatos concorrentes diretos como super e hipermercados.

A próxima fronteira

A multiplicação dos atacarejos no Brasil criou uma situação particular, pois, quanto mais crescem e ampliam sua participação, mais iguais se tornam na sua essência operacional e mais concentram a diferenciação fundamental na questão do preço.

Com sortimentos similares, layouts parecidos, serviços limitados pelo modelo e propostas muito semelhantes, todos dependem das mesmas marcas, produtos e fornecedores e concentram sua eventual diferenciação na localização e no preço.

O movimento de desenvolver marcas próprias, recém-lançadas pelo Assaí caracteriza a próxima fronteira nesse negócio e tende a crescer de forma marcante.

Na busca por melhoria da competitividade em preço, diferenciação e alguma fidelização, o atacarejo no Brasil vai evoluir para incorporar marcas próprias como uma evolução estratégica natural.

O modelo global, mais uma vez, é o benchmarking referencial.

Na Costco, o mais relevante operador no mundo, sua marca própria Kirkland, presente em todas as categorias de produtos, de vestuário a alimentos, bebidas, vinhos, vitaminas e medicamentos, é um diferencial competitivo fundamental pelos preços praticados e pela qualidade dos produtos.

De alguma forma, a operação Kirkland na Costco redefiniu o papel da marca própria dentro do varejo como um todo e tem participação pouco superior a 35% nas vendas totais da corporação.

O que ocorreu com a Costco e agora se inicia por aqui é uma etapa que será fundamental na análise do desempenho futuro desse setor, pois deverá mudar estrategicamente o modelo de negócio.

Movimento estrutural, e não tático

Importante lembrar que o movimento de marcas próprias nos setores de alimentos e bebidas no Brasil tem características distintas das que acontecem na Europa ou nos EUA.

Por aqui, as marcas próprias nesses setores representam em torno de 7% das vendas dos operadores de super e hipermercados. Nos Estados Unidos, em torno de 22%, e na Europa, se aproxima dos 40%. Alguns grupos, como Tesco na Inglaterra, chegam a ter cinco marcas próprias numa mesma categoria de produtos.

A evolução para as marcas próprias no setor de atacarejo é uma alternativa estratégica necessária para os grupos que queiram e possam entrar nesse jogo para concorrer num segmento cada vez mais adensado de competidores e com a intensificação da concorrência entre operadores, precipitada por um consumidor mais empoderado pela ampliação de alternativas.

Ao desenvolver uma marca própria, o operador pode melhorar a margem, controlar preços de referência, diferenciar sua proposta e, de alguma forma, reduzir a dependência de alguns fornecedores industriais, pois amplifica as alternativas de abastecimento, local e global..

O redesenho do mercado

Interessante observar que esse movimento de desenvolvimento de marcas próprias no atacarejo também acontece de alguma forma no setor de farmácias. Esses são os dois segmentos com os maiores índices de crescimento no Brasil nos últimos tempos.

Ainda que no setor farmacêutico, com todo um processo de controle e limitações.

A evolução desse processo, com a expansão das marcas próprias no atacarejo, ao mesmo tempo que também evolui no setor de farmácias, deverá gerar aumento da pressão de margens em parte da indústria, eventual consolidação de fornecedores, crescimento de novos fabricantes dedicados às marcas próprias e uma redefinição de peso e poder nas cadeias de distribuição. E, de alguma forma, estimular o aumento da importação de algumas categorias de produtos passíveis de serem comercializados com marca própria.

Os principais operadores de atacarejo do Brasil, como Atacadão, Assaí, Mateus, Tenda, Max-Muffato, Fort-Pereira, Mart Minas, Spani, Roldão e muitos mais, deverão dedicar crescente atenção ao tema das marcas próprias como caminho natural para se manterem competitivos e buscarem melhorias nos resultados.

Da mesma forma que as principais redes de farmácias, como RD, DPSP, Pague Menos, Panvel, Drogaria São Paulo, São João, Nissei, Araújo e mais as redes associativas e centrais de negócios atuando no setor, como Farmarcas, Febrafar, Unifarma e outras, também poderão buscar alternativas para ampliar sua competência em desenvolver, operar e se consolidar com marcas próprias.

O que temos em algumas outras categorias de produtos, como nos setores de moda, com predominância dos modelos de negócios concentrados com marcas próprias, como Renner, Riachuelo, Zara, H&M e outras, ainda que com características muito diferentes por conta da força da indústria fornecedora, poderá ser uma sinalização da potencial transformação em gestação.

Reflexão final

O Brasil não evoluiu tanto nas marcas próprias de alimentos, limpeza e bebidas nos setores de super e hipermercados como aconteceu no resto do mundo e como acontece por aqui em outras categorias.

A evolução e o empoderamento do omniconsumidor, combinados com o crescimento da demanda orientada para valor, redesenha toda a realidade de mercado.

E parte dessa reconfiguração tem como implicação também o desenvolvimento de canais diretos de conexão e venda para os consumidores por parte da indústria, por meio de operações próprias ou franqueadas, como é o movimento em evolução envolvendo JBS, Nestlé, Unilever, Samsung e muitos outros.

E se considerarmos a potencialização e aceleração dessas transformações pela integração de IA, tudo isso vale muita reflexão.

E, principalmente, ação.

Fonte: Mercado & Consumo

Assaí investe na região Norte com novo CD e loja em Manaus (AM)

Assaí amplia marcas próprias e estreia na categoria de sucos integrais

Novo produto, elaborado com 100% de suco de uva, reforça a estratégia da rede de oferecer qualidade, variedade e preço competitivo para o dia a dia dos(as) clientes

O Assaí dá continuidade à sua estratégia de Marcas Próprias e anuncia a ampliação de seu portfólio com a entrada na categoria de sucos integrais.

Com a marca Assaí, o novo Suco de Uva Integral está disponível em embalagens de 1,35L, nas opções Pet e de Vidro. Produzido na Serra Gaúcha, a partir de colheita manual das frutas, garantindo uma rigorosa seleção de matéria-prima, é composto por 100% de suco de uva, sem adição de açúcares, preservando as características naturais.

“Cada lançamento das nossas Marcas Próprias representa mais um passo na construção de um portfólio pensado para atender diferentes momentos de consumo. A estreia na categoria de sucos integrais reforça esse compromisso ao oferecer um produto que atende requisitos cada vez mais valorizados pelos(as) nossos(as) clientes, como insumos de qualidade e origem reconhecida”, afirma Loiane Silveira, Diretora de Marcas Próprias do Assaí.

As duas versões já estão disponíveis nas 118 lojas do Assaí no estado de São Paulo.

O crescimento das marcas próprias no varejo

Marcas próprias deixam de disputar apenas preço e redefinem a estratégia do varejo

Qualidade, inovação e fidelização impulsionam avanço das marcas exclusivas das redes, enquanto especialistas apontam uma nova relação entre varejo, indústria e consumidor

Já foi o tempo em que as marcas próprias eram associadas principalmente a preços menores. Hoje, elas ocupam uma posição cada vez mais estratégica no varejo: passaram a ser utilizadas pelas redes para fidelizar clientes, ampliar a diferenciação e conquistar espaço em novas categorias.

Por outo lado, depois de anos marcados por inflação elevada, perda de poder de compra e mudanças nos hábitos de consumo, o cliente passou a fazer escolhas menos baseadas em tradição e mais orientadas pela relação entre custo, qualidade e confiança.

Segundo levantamento global da NielsenIQ realizado em 25 países, 69% dos consumidores acreditam que as marcas próprias oferecem excelente custo-benefício, enquanto 68% consideram esses produtos boas alternativas às marcas tradicionais. Além disso, 58% afirmam que a marca deixou de ser determinante na decisão de compra: o importante é encontrar um produto que atenda às necessidades.

Essa mudança de comportamento levou grandes varejistas brasileiros a ampliar seus investimentos em marcas próprias. Ao lançar linhas exclusivas, as redes conseguem oferecer itens que não podem ser encontrados nos concorrentes, fortalecem a fidelização dos consumidores e ampliam sua capacidade de responder rapidamente às mudanças de comportamento do mercado.

O Assaí Atacadista, por exemplo, ampliou recentemente sua estratégia de marcas próprias com o lançamento de duas novas bandeiras: Assaí, voltada ao consumidor final, e Assaí Chef, direcionada aos pequenos empreendedores e ao food service. A empresa também reformulou a Econobom, sua marca de primeiro preço.

Segundo Loiane Silveira, diretora de Marcas Próprias do Assaí, a iniciativa faz parte de uma estratégia de longo prazo. “As marcas próprias representam um novo passo na nossa estratégia e uma importante avenida de crescimento sustentável a longo prazo, conectando nossa escala, eficiência operacional e profundo conhecimento do cliente.”

Categorias de alto consumo orientam lançamentos

Silveira afirma que a estratégia começa pelas categorias de maior giro e presença no cotidiano dos consumidores, mas também por novas ocasiões de consumo para ampliar o portfólio.

“Priorizamos categorias que possuam alta penetração e alto giro no cotidiano dos nossos clientes”, explica. Entre os lançamentos recentes está a linha de vegetais congelados do Assaí Chef Profissional, voltada principalmente ao segmento de alimentação fora do lar.

De acordo com Loiane, a estratégia também considera aspectos como qualidade, embalagens adequadas e competitividade.

“O desenvolvimento das nossas marcas próprias visa fortalecer a competitividade e a eficiência na nossa relação comercial com os fornecedores e as indústrias parceiras. Acreditamos que um portfólio diversificado em nossas lojas atrai ainda mais fluxo de clientes, o que beneficia todo o ecossistema de fornecimento”, explica.

Além dos produtos de consumo recorrente, o Assaí também acompanha sazonalidades e ocasiões específicas para ampliar seu portfólio. Um exemplo são os lançamentos voltados para momentos de confraternização, como discos com mix de amendoins e versões tradicional e picante de pão de alho comercializadas sob a marca Assaí.

“O objetivo do Assaí não é reduzir o espaço da indústria, mas oferecer mais opções ao cliente e fortalecer sua própria competitividade”, diz a executiva.

Marcas próprias ganham novos atributos

No Grupo Pão de Açúcar (GPA), as marcas próprias também deixaram de ser sinônimo de preço baixo para ocupar diferentes nichos de consumo.

O grupo estruturou um portfólio segmentado, que reúne marcas voltadas para perfis distintos de consumidores. A Taeq concentra produtos ligados à saudabilidade; a Qualitá atua em diversas categorias de alimentos, higiene, limpeza e cuidados com a casa; a marca Pão de Açúcar atende ao segmento gourmet e premium; enquanto a Club des Sommeliers reforça a atuação da companhia no mercado de vinhos.

Segundo Anderson Gonçalves de Brito, gerente de Desenvolvimento de Marcas Exclusivas do GPA, o objetivo é oferecer uma proposta de valor que vá além da economia.

“O consumidor já não precisa escolher entre preço e qualidade. Hoje ele encontra ambos reunidos na mesma proposta de valor. Exatamente por isso, percebemos um cliente muito mais aberto a experimentar produtos que entreguem qualidade, inovação, saudabilidade, conveniência e uma experiência diferenciada”, diz Brito.

Para chegar a esse resultado, o desenvolvimento de um novo produto pode levar até dois anos, passando por testes laboratoriais, avaliações sensoriais e um processo conjunto de desenvolvimento com fornecedores.

Para o executivo, essa arquitetura permite acompanhar diferentes jornadas de consumo e responder às novas demandas do mercado. Para isso, a Inteligência Artificial é decisiva ao apoiar o entendimento do que é apenas tendência e o que é demanda real.

“O desenvolvimento das nossas marcas próprias parte de uma leitura contínua do comportamento do consumidor. Utilizamos dados e inteligência de mercado para identificar oportunidades de inovação, ajustar o portfólio e desenvolver produtos que tragam diferenciação dentro de categorias já consolidadas”, explica Brito.

Apesar do avanço da IA e da personalização no varejo, o futuro das marcas próprias dependerá da construção de vínculos mais fortes com os consumidores. A Circana, consultoria global especializada em inteligência de mercado e comportamento do consumidor, aponta que a Geração Z já lidera essa transformação, com maior percepção de qualidade e forte engajamento com essas marcas nas redes sociais.

O avanço também é global

O fortalecimento das marcas próprias também avança para além dos supermercados. Empresas de diferentes segmentos têm apostado na estratégia para oferecer produtos exclusivos e fortalecer o relacionamento com os clientes.

A Amazon reúne linhas próprias em diversas categorias com a Amazon Basics, a Renner aposta na Alchemia para ampliar sua presença na perfumaria de nicho e a RD Saúde expande o papel da Needs, que ganhou espaço além dos itens tradicionais de higiene e cuidados pessoais.

Nos Estados Unidos, grandes redes como Walmart, Costco, Kroger e Target também vêm ampliando seus portfólios exclusivos como estratégia para diferenciar a oferta, fidelizar clientes e aumentar a competitividade.

Os números reforçam essa tendência. De acordo com relatório da Private Label Manufacturers Association (PLMA), com dados da Circana, as marcas próprias continuaram ganhando espaço no primeiro semestre de 2026 e superaram as marcas nacionais na principal métrica do setor: o volume de produtos vendidos.

Nos primeiros seis meses do ano, as vendas em unidades de marcas próprias cresceram 0,2%, enquanto as das marcas nacionais recuaram 0,5% em relação ao mesmo período do ano anterior. Com esse desempenho, a participação de mercado das marcas próprias atingiu 23,8%, o maior patamar já registrado pela série histórica da Circana.

Um consumidor menos fiel às grandes marcas

A expansão das marcas próprias acompanha uma mudança importante no comportamento de compra. A fidelidade às marcas tradicionais perdeu força à medida que os consumidores passaram a avaliar mais a experiência de uso do que o nome estampado na embalagem.

Dados da NielsenIQ mostram que 58% dos consumidores afirmam comprar hoje mais variedade de marcas do que compravam anteriormente, enquanto 65% acreditam que conseguem encontrar produtos capazes de atender às suas necessidades independentemente do fabricante.

O resultado é um consumidor mais aberto a testar produtos de marca própria, um fator que tem contribuído para a expansão da categoria.

Fonte: Consumidor Moderno

Nutrella é comprada por R$ 4,7 milhões

O novo dono da Nutrella foi definido na sexta-feira (24). A marca de pães foi arrematada por R$ 4,7 milhões em leilão, encerrando um capítulo de meses de impasse entre a Bimbo e o Cade (Conselho Administrativo de Defesa Econômica). Com a comissão de 5% do leiloeiro, o valor total da operação chega a R$ 4,935 milhões.

A identidade do comprador ainda não foi revelada. A venda da Nutrella foi uma exigência do Cade para aprovar a aquisição da Wickbold pela Bimbo, em setembro de 2025, por meio de um Acordo em Controle de Concentrações (ACC).

Capítulo pode não estar encerrado

Pelo acordo, a marca precisava ser vendida para uma empresa que não atuasse no segmento de pães industrializados, garantindo a manutenção da concorrência no mercado. As restrições limitaram o número de interessados e, após tentativas frustradas de venda direta, a Nutrella acabou indo para leilão.

Mesmo com a conclusão da disputa, o processo ainda pode ter novos capítulos, já que a Bimbo contestou pontos do edital e pode questionar o resultado, segundo informações da Exame. O Grupo Bimbo assinou o contrato de compra das operações da Wickbold em 2024 e recebeu aprovação do Cade em setembro do ano passado.

Fonte: Giro News