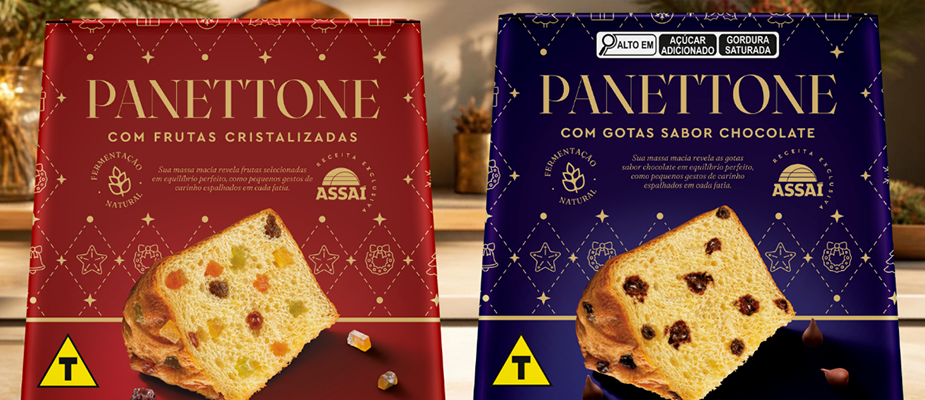
Assaí lança primeiros panetones de marca própria para o Natal

O Assaí lança seus primeiros panetones de marca própria, já disponíveis nas 118 lojas da rede no estado de São Paulo. A novidade chega nas versões com frutas cristalizadas e com gotas de chocolate, ambas em embalagens de 400g. Desenvolvidos com receita exclusiva, os produtos têm fermentação natural e massa macia, afirma a rede.

“O Natal é uma data mais relevantes para o varejo alimentar e os panetones estão entre os produtos mais tradicionais desse período. Estar presente também nesse momento com a nossa marca própria mostra como estamos evoluindo o portfólio para oferecer aos nossos clientes dois produtos que unem qualidade e preço competitivo em uma das principais ocasiões de consumo do fim do ano”, afirma Loiane Silveira, Diretora de Marcas Próprias do Assaí.

A rede, que possui mais de 310 lojas em 24 estados e no Distrito Federal, também entrou na categoria de sucos integrais com a marca própria. 

Fonte: Giro News
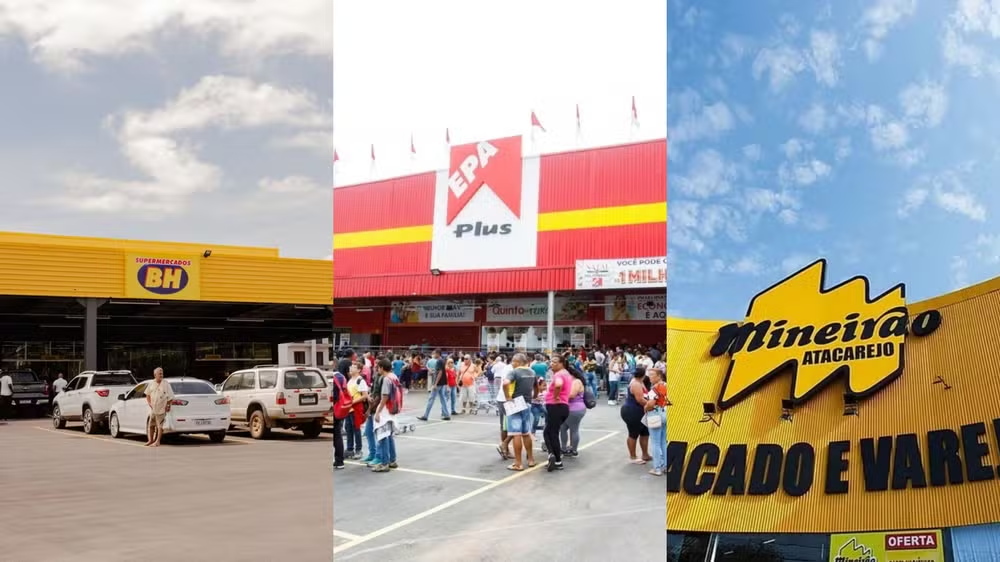
Governo aprova compra de 114 lojas do Epa pelo Supermercados BH; entenda a negociação

Decisão foi publicada no Diário Oficial da União na quinta-feira (24) e não impôs nenhuma condição às empresas para que negócio fosse fechado. Ainda cabe recurso da decisão

O Conselho Administrativo de Defesa Econômica (Cade), órgão do governo federal que fiscaliza a concorrência entre empresas, aprovou sem restrições a compra de 114 lojas do Grupo DMA, dono das marcas Epa e Mineirão, pelo Supermercados BH.

As unidades ficam em 19 cidades mineiras, e 75 delas estão em Belo Horizonte (veja a lista completa ao final da reportagem). A negociação começou em abril e previa 120 lojas, mas seis foram retiradas depois que o órgão apontou risco de concentração de mercado.

Entenda, abaixo, os principais pontos da negociação:
Quais lojas foram compradas?

São 114 unidades das bandeiras Epa Plus, Epa Premium e Mineirão, sendo 103 supermercados e 11 atacarejos.

As lojas estão espalhadas por cidades da Região Metropolitana, Campo das Vertentes, Zona da Mata, Central Mineira, Vale do Rio Doce e Sul de Minas (veja a lista completa ao final da reportagem).

Belo Horizonte concentra 75 lojas, seguida por Contagem, com 10, e Ribeirão das Neves, com 5.

As lojas do Epa vão virar Supermercados BH?

As empresas ainda não informaram. Nos documentos entregues ao governo, elas afirmam que a compra permite “a expansão da bandeira do Supermercados BH” em cidades onde a rede não está presente ou tem pouca presença.

O contrato de compra e venda, que traria a resposta, está sob sigilo a pedido das companhias. O que está sendo comprado é o ponto comercial e as instalações; ou seja, as marcas Epa e Mineirão continuam pertencendo ao Grupo DMA.

O negócio já está valendo?

Não. A aprovação foi dada pela Superintendência-Geral do Cade, primeira instância do órgão. A partir da publicação no Diário Oficial, corre um prazo de 15 dias em que a decisão pode ser contestada, seja por empresas que já estavam formalmente cadastradas no processo, seja por iniciativa dos próprios conselheiros do órgão.

Se isso acontecer, a compra fica parada até um novo julgamento pelo Tribunal do órgão. Se o prazo terminar sem contestação, as empresas ficam liberadas para concluir a transação.

Em nota, o Supermercados BH disse que vai “observar os prazos e demais trâmites legais previstos, até que todas as etapas sejam formalmente concluídas”.

O g1 procurou o Epa, mas não obteve resposta até a última atualização desta reportagem.

Por que seis lojas ficaram de fora?

Em 31 de agosto, o órgão classificou o caso como complexo. Segundo a análise técnica, faltavam provas de que houvesse concorrência suficiente nas regiões em torno de algumas unidades. Em um dos casos, a participação somada das duas redes no mercado local ficava entre 80% e 90%.

Antes, ainda em agosto, a análise técnica do órgão apontou risco de concentração em seis regiões onde havia, ao todo, 12 lojas do Grupo DMA, o que totalizariam 108 unidades compradas pelos Supermercados BH.

Quais lojas ficaram de fora?

Veneza, em Ribeirão das Neves; Vila Joana D’Arc, em Lagoa Santa; Venda Nova, em Belo Horizonte; Siderurgia, em Ouro Branco; Cinira de Freitas, em Sarzedo; e Distrito Industrial, em Itajubá.

Essas unidades seguem sendo do Grupo DMA, que seguirá com 17 lojas próprias em Minas Gerais.

Como o governo concluiu que não haveria prejuízo ao consumidor?

A análise foi feita região por região. Em Belo Horizonte, foram examinadas 67 áreas diferentes, uma para cada loja.

O critério foi medir quanto tempo o consumidor levaria de carro para chegar a um concorrente, em um sábado às 11h.

Em cidades menores, considerou-se o limite do próprio município. O órgão concluiu que não é provável que o Supermercados BH consiga abusar de sua posição, citando a presença de redes como Carrefour, Assaí, Mart Minas, Verdemar, Villefort, Multiformato e Economart, a abertura de 92 lojas novas na capital entre 2021 e 2025 e o crescimento do faturamento do setor.

Que tamanho o Supermercados BH passa a ter?

A rede já é a maior de Minas Gerais e a quarta do Brasil, com faturamento de R$ 25,7 bilhões em 2025, segundo a Associação Brasileira de Supermercados (Abras).

Acesse o G1 para conferir a reportagem completa!

Marcas próprias ganham espaço na América Latina, mas fidelidade a marcas tradicionais ainda é forte no Brasil

Marcas próprias ganham espaço na América Latina, mas fidelidade a marcas tradicionais ainda é forte no Brasil

As marcas próprias seguem crescendo na América Latina, mesmo em uma região historicamente marcada pela fidelidade a marcas tradicionais. É o que aponta o Estudo Global de Marcas Próprias 2026, conduzido pela consultoria Simon-Kucher com 14.000 consumidores em 14 países, divididos entre Europa, América do Norte e América Latina.

Crescimento puxado pelo bolso

O principal motor por trás da expansão das marcas próprias é o preço. Segundo o levantamento, 32% dos entrevistados afirmam comprar mais produtos de marca própria do que no início de 2025. O hábito já está consolidado no dia a dia do consumidor, 95% compram algum item de marca própria em pelo menos uma a cada quatro idas ao mercado, e 90% dos que já experimentam essas marcas dizem que elas oferecem uma boa relação entre qualidade e preço.

O comportamento varia conforme o país e a faixa etária. O México lidera o crescimento entre os latino-americanos, com 35% dos consumidores comprando mais marca própria do que um ano atrás, seguido de perto pelo Chile (34%). O Brasil ocupa a terceira posição, com 33% de aumento na adesão.

O mesmo padrão aparece entre gerações. Jovens de 25 a 44 anos puxam o crescimento, enquanto consumidores acima de 45 anos demonstram menor propensão a mudar de hábito.

Marcas tradicionais mantêm valor na América Latina

Apesar do avanço, a pesquisa reforça que a América Latina segue sendo uma região de forte apego às marcas conhecidas. Um percentual de 87% dos entrevistados latino-americanos considera que as marcas tradicionais oferecem qualidade mais confiável, número bem acima dos 75% registrados na Europa e dos 76% nos Estados Unidos. Também chama atenção que apenas 18% dos latino-americanos concordam que a marca perdeu relevância como atributo de compra, ante 35% na Europa e 29% nos EUA.

Esse apego fica ainda mais evidente quando o assunto é preço. Segundo o estudo, o Brasil é o país da região com menor disposição para migrar para marcas próprias mesmo diante de aumentos de preço nas marcas tradicionais. Apenas 25% dos brasileiros disseram que passariam a comprar mais marca própria nesse cenário, contra 46% dos chilenos.

O que leva o consumidor a escolher marca própria

Quando questionados sobre os motivos que os levam a comprar produtos de marca própria, os latino-americanos apontam quase exclusivamente razões ligadas a preço. Ter uma boa relação custo-benefício e ser mais barata que a marca tradicional aparecem como os fatores de maior peso, à frente de aspectos como qualidade percebida, sustentabilidade da embalagem ou identificação com a marca.

Do outro lado, os consumidores que preferem seguir com as marcas tradicionais citam principalmente atributos funcionais, como confiabilidade da qualidade e amplitude do sortimento. Questões emocionais, como status ou identificação pessoal com a marca, aparecem entre os fatores de menor influência, tanto para quem compra marca própria quanto para quem permanece fiel às marcas conhecidas.

Onde está o espaço para crescer

O estudo também mapeou quais categorias de produto têm mais espaço para ganhar participação de marca própria na América Latina, usando a Europa, mercado mais maduro nesse quesito, como referência. Conservas e mercearia, produtos para o lar e laticínios aparecem como as categorias com maior potencial de crescimento na região. Já bebidas alcoólicas, cuidados pessoais e produtos para bebês seguem sendo terreno mais difícil, dominado pelas marcas tradicionais.

Confira a reportagem completa no portal SA+

Marcas próprias avançam 15,6 vezes mais que marcas tradicionais em unidades

Marcas próprias avançam 15,6 vezes mais que marcas tradicionais em unidades

As marcas próprias estão ganhando espaço justamente em um dos indicadores que mais desafiam o varejo alimentar: a venda em unidades. Entre junho de 2025 e junho de 2026, os produtos de marca própria cresceram 10,9% em volume, enquanto os itens de marcas tradicionais avançaram apenas 0,7%. Na prática, o ritmo de crescimento das marcas próprias foi 15,6 vezes maior no período.

O movimento foi levantado pela NielsenIQ e ajuda a explicar por que a estratégia deixou de ser apenas uma alternativa para oferecer preços mais baixos e passou a ocupar um papel mais relevante na construção do negócio do varejista associadas a atributos como custo-benefício, disponibilidade e qualidade superior. Em 2025, elas já representavam 1,8% de participação no Brasil, enquanto quase 30% dos lares brasileiros compravam esses produtos.

O desempenho também aparece no faturamento. As marcas próprias cresceram 11,9% em valor, contra 5,7% das marcas tradicionais, ritimo 2,1 vezes maior. A diferença, porém, está na origem desse avanço. Enquanto as marcas próprias sustentaram o crescimento principalmente pelo aumento de volume, as marcas fabricantes tiveram sua evolução em valor apoiada sobretudo pelo aumento de preços.

Para o varejista, essa dinâmica traz uma leitura importante sobre o papel da marca própria na estratégia comercial. Mais do que disputar espaço com grandes fabricantes, ela pode funcionar como uma ferramenta para ampliar alternativas de compra, melhorar a percepção de valor e criar diferenciação dentro da própria gôndola. O gasto dos lares brasileiros com esses produtos, segundo a NielsenIQ, cresceu 16,4%, reforçando que o movimento já ultrapassa uma simples busca pontual por economia.

Há, ainda, uma mudança na própria arquitetura das marcas próprias. O crescimento está concentrado nos produtos com identidade própria, que ampliam presença nas gôndolas e aceleram as vendas. Já as marcas que carregam diretamente o nome do varejista perdem espaço tanto em faturamento quanto em sortimento. Isso sugere que o consumidor não necessariamente procura uma “marca do supermercado”, mas uma proposta de produto capaz de entregar valor percebido.

O faturamento acumulado de R$ 7,8 bilhões em supermercados grandes e pequenos, hipermercados e atacarejos dá dimensão ao mercado. E, com 58% dos brasileiros afirmando que pretendem comprar mais produtos de marca própria, há espaço para que essa participação avance.

Para o varejo alimentar, portanto, a marca própria deixa de ser apenas uma estratégia de preço e passa a ser uma alavanca de crescimento em volume. Em um mercado no qual vender mais unidades se tornou um desafio, o avanço das marcas próprias mostra que a combinação entre preço competitivo, qualidade percebida e diferenciação pode estar mudando a lógica de escolha do shopper.

Fonte: Varejo SA+

Assaí expande portfólio de marcas próprias com linhas de leites e panificação

Com o lançamento de sua linha de leites e a ampliação da categoria de panificação, novidades chegam para enriquecer a rotina dos(as) clientes e apoiar pequenos empreendedores

O Assaí anuncia um importante avanço na sua estratégia de Marcas Próprias, reforçando a presença de seus produtos no dia a dia dos(as) clientes. A rede passa a atuar oficialmente na categoria de leites longa vida e expande suas opções no segmento de panificação. Ao lado das linhas de sucos integrais e pães, lançados recentemente, os novos produtos criam um portfólio completo e estruturado para acompanhar os(as) brasileiros(as) desde o café da manhã até a hora do lanche.

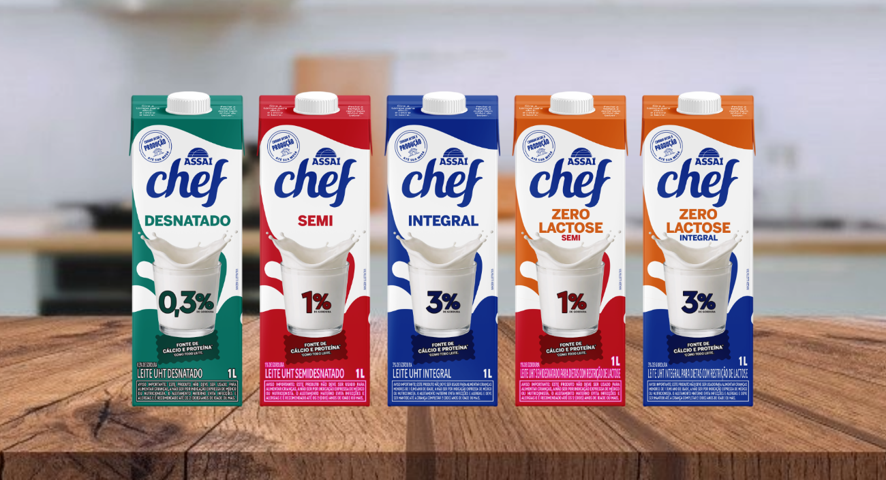
Para a primeira refeição do dia, a grande novidade é o lançamento da linha de leites longa vida Assaí Chef, que se destaca como fonte de cálcio e proteína, trazendo cuidado desde a produção até a mesa do(a) consumidor(as). Os novos produtos chegam ao mercado em cinco versões, com embalagem de 1 litro cada, para atender a diferentes necessidades e preferências: integral, semidesnatado, desnatado, integral zero lactose e semidesnatado zero lactose.

Complementando as opções matinais, a categoria de panificação ganha o reforço dos pães de milho e de coco Assaí, comercializados em embalagens de 400g e livre de gordura trans. Além disso, agora a linha de pães passar a contar também com o Pão para Hot Dog Assaí, em embalagem de 200g com 4 unidades.

Pensando nos momentos de lanche e no atendimento a transformadores de alimentos, a rede ainda lança o Pão de Hambúrguer tipo Brioche Assaí Chef, fatiado e comercializado em pacote de 480g com 6 unidades, sendo zero lactose.

“Nossa estratégia de Marcas Próprias é ampliar continuamente o portfólio em categorias relevantes para os(as) clientes. Ao levar nossas marcas para esses segmentos, oferecemos produtos com excelente custo-benefício, desenvolvidos a partir de uma escuta constante sobre os hábitos de consumo. As novidades oferecem soluções práticas para diferentes momentos do dia, desde a rotina matinal até a hora do lanche, além de opções essenciais para o crescimento dos pequenos empreendedores”, destaca Loiane Silveira, Diretora de Marcas Próprias do Assaí

Atacado e atacarejo se recuperam após queda na reputação no início de 2026

Atacado e atacarejo se recuperam após queda na reputação no início de 2026

Indicador da SoluCX, em parceria com a Mercado&Consumo, acompanha a evolução da recomendação dos consumidores no segmento

A percepção dos consumidores sobre o segmento de atacado e atacarejo apresentou sinais de recuperação nos últimos meses. É o que mostra o índice “O Cliente Recomenda”, iniciativa da SoluCX em parceria com a Mercado&Consumo, que acompanha mensalmente a evolução do Net Promoter Score (NPS) em diferentes categorias do mercado brasileiro.

No segmento de atacado e atacarejo, o indicador atingiu 69,2 pontos em setembro de 2026, após registrar o menor resultado da série apresentada em abril, quando chegou a 67,5 pontos. O movimento representa uma recuperação de 1,7 ponto ao longo de cinco meses.

A trajetória, no entanto, revela um cenário de oscilação na percepção dos consumidores. Em outubro de 2025, o NPS médio da categoria era de 70,0 pontos. A partir de novembro, o indicador iniciou uma sequência de quedas, passando por 69,4 em novembro, 68,6 em dezembro e 68,1 em janeiro de 2026.

A retração continuou nos meses seguintes, até atingir 67,5 em abril. A partir de maio, o indicador de Atacado e Atacarejo voltou a apresentar uma evolução gradual, mantendo-se em 67,7 em maio e junho, avançando para 68,1 em julho, 69,0 em agosto e 69,2 em setembro.

Embora o resultado mais recente indique uma melhora na recomendação dos consumidores, o NPS de setembro do segmento de Atacado e Atacarejo ainda está 0,8 ponto abaixo do registrado em outubro de 2025, início da série apresentada.

A evolução sugere que o segmento de atacado e atacarejo recuperou parte da percepção positiva perdida no primeiro quadrimestre do ano, mas ainda não retornou ao nível observado no início do período. A estabilidade registrada entre maio e junho, seguida pelos avanços de julho a setembro, também indica uma melhora gradual, e não uma reversão abrupta da tendência.

O índice “O Cliente Recomenda” usa uma média móvel de 12 meses, metodologia que busca reduzir o impacto de oscilações provocadas por amostras menores em determinados períodos. O indicador é calculado a partir das avaliações de consumidores que tiveram experiência com as marcas pesquisadas pela SoluCX.

Fonte: Mercado & Consumo

Marca própria nas farmácias já movimenta R$ 4,6 bilhões

Varejo farmacêutico cresce 10% no primeiro semestre

O varejo farmacêutico movimentou R$ 130,2 bilhões no primeiro semestre de 2026, montante que representa uma alta de 10,1% em relação ao mesmo período de 2025. Os dados são da Abafarma (Associação dos Distribuidores Farmacêuticos do Brasil), com base em levantamento da IQVIA.

Entre janeiro e junho, o setor comercializou 4,3 bilhões de unidades. No acumulado de 12 meses até junho, o faturamento somou R$ 258,3 bilhões (crescimento de 10,7%), com 8,6 bilhões de itens vendidos. Do total movimentado, os distribuidores responderam por 55%, enquanto as vendas diretas da indústria representaram 45%.

No segmento de distribuição, que somou R$ 68,8 bilhões no semestre, a região Sudeste liderou com 44,6% das vendas em valor, seguida pelo Nordeste (22,1%), Sul (15,7%), Centro-Oeste (11%) e Norte (6,6%). As informações são da Folha de S. Paulo.

Fonte: Giro News

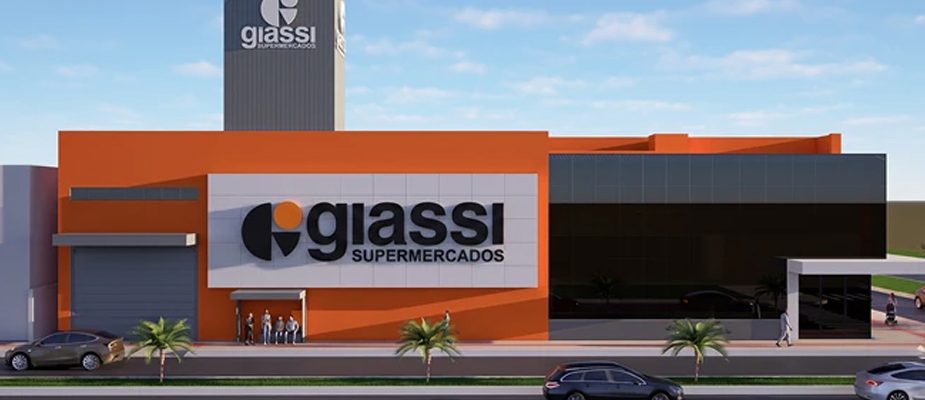
Giassi expande atuação no Sul catarinense com nova loja em Imbituba

Giassi expande atuação no Sul catarinense com nova loja em Imbituba

O Grupo Giassi inaugura, na próxima quinta-feira (17), uma unidade do Giassi Supermercados em Imbituba (SC). O empreendimento fica no centro da cidade, e será a 19ª loja da bandeira.

A operação terá 2,5 mil metros quadrados de área de vendas e contará com 18 caixas convencionais, quatro caixas híbridos e cinco terminais de autoatendimento. Com a abertura em Imbituba, o Grupo Giassi amplia sua presença no Sul de Santa Catarina.

Somando as unidades do Giassi Supermercados e do Combo Atacadista, a empresa passa a contar com 28 operações. O grupo ocupa a 26ª colocação no ranking da Associação Brasileira de Supermercados (Abras). As informações são do portal Hora Hiper.

Fonte: Giro News

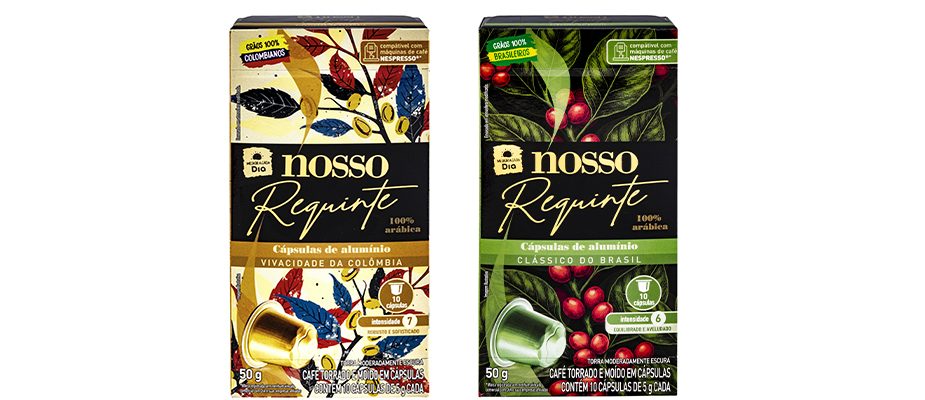
Dia Supermercados amplia marca própria com cafés em cápsulas

Dia Supermercados amplia marca própria com cafés em cápsulas

O Dia Supermercados ampliou o portfólio da sua marca própria “Melhor a Cada Dia” com duas novas opções de café em cápsulas da linha Nosso Requinte: Clássico do Brasil e Vivacidade da Colômbia. Produzidas na Espanha com tecnologia europeia, as novidades trazem grãos 100% arábica em cápsulas de alumínio compatíveis com máquinas Nespresso, comercializadas em embalagens com 10 unidades.

A versão brasileira aposta em perfil tradicional de corpo aveludado, enquanto a colombiana foca em acidez brilhante e notas cítricas, afirma o varejista. Com o movimento, a rede passa a oferecer sete opções na categoria. Os produtos já estão sendo comercializados nos supermercados.

A marca própria “Melhor a Cada Dia” conta com mais de 800 produtos que vão de alimentos e congelados a bebidas, limpeza e higiene.

Fonte: Giro News

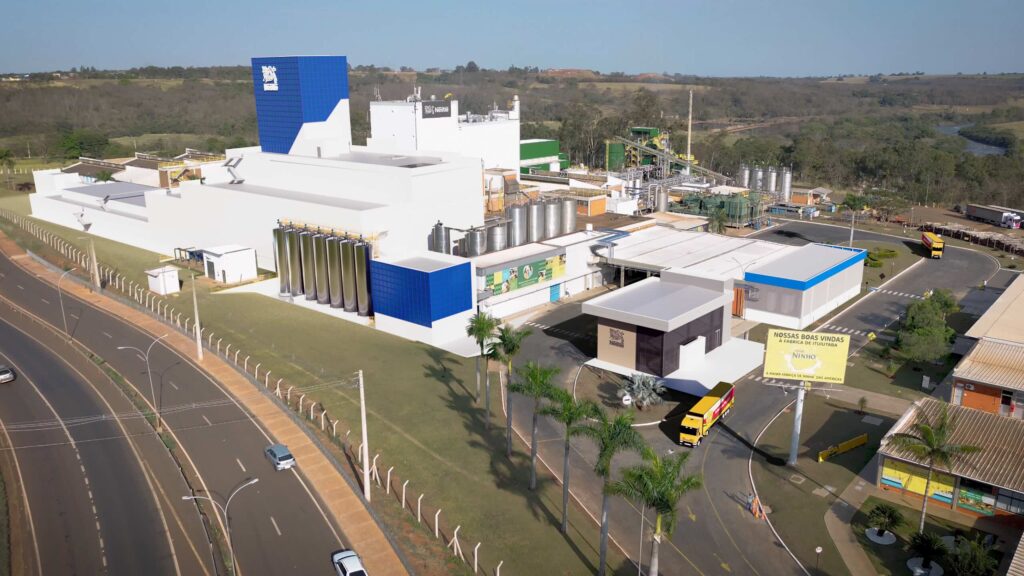
Nestlé anuncia investimento de R$ 2 bilhões e nova fábrica de fórmulas infantis no Brasil

Com aporte de R$ 600 milhões, nova unidade será construída em Ituiutaba (MG), ampliando o abastecimento do mercado brasileiro e criando potencial para exportações futuras; Área de Nutrição e Saúde está entre as prioridades estratégicas de crescimento da Nestlé

A Nestlé anuncia investimento de R$ 2 bilhões em sua divisão de Nutrição e Saúde no Brasil até 2028, reforçando uma das principais avenidas de crescimento da companhia globalmente. O principal projeto do plano é a construção de uma nova fábrica de fórmulas infantis em Ituiutaba (MG), que receberá R$600 milhões e ampliará a capacidade produtiva da empresa em uma categoria estratégica para o país.

A nova unidade permitirá ampliar o abastecimento do mercado brasileiro, atualmente atendido parcialmente por importações. A expectativa da companhia é que a expansão também abra oportunidades para exportações no futuro.

O investimento na divisão de Nutrição e Saúde representa aproximadamente 30% dos R$7 bilhões anunciados pela Nestlé para o Brasil entre 2025 e 2028. Além da nova fábrica, o plano de investimentos da Nestlé contempla uma ampla frente de fortalecimento da área de Nutrição e Saúde no Brasil. Entre as iniciativas estão a ampliação da eficiência, da inovação e da capacidade produtiva das fábricas da divisão, incluindo o complexo industrial de Araçatuba (SP), principal polo da companhia para a fabricação de fórmulas infantis, produtos de nutrição médica e soluções para nutrição adulta.

O plano inclui ainda o fortalecimento da cadeia de ingredientes estratégicos, como o soro de leite, cuja produção foi retomada este ano em Carazinho (RS) para sustentar a expansão do negócio de Nutrição Infantil. Os investimentos também reforçam a agenda de sustentabilidade da companhia, com o uso de biometano nas fábricas de Ibiá e Ituiutaba (MG), realizando a transição energética para um combustível renovável que substituirá o GLP, atualmente empregado em processos industriais como câmaras, fornos e caldeiras.

“A área de Nutrição e Saúde está entre as quatro prioridades estratégicas de crescimento da Nestlé globalmente e também no Brasil. Ela reúne algumas das categorias de maior valor agregado da companhia, apoiadas por forte investimento em pesquisa, desenvolvimento e tecnologias de produção”, afirma Marcelo Melchior, CEO da Nestlé Brasil.

A nova fábrica, que inicialmente produzirá as fórmulas infantis Nestogeno, Nestonutri, Ninho 1+ e Ninho 3+, será construída em Ituiutaba, ao lado do complexo que abriga a maior operação de lácteos da Nestlé na América Latina, onde já são produzidos Ninho Integral, Ninho Instantâneo, Ninho Zero Lactose, Ninho Adulto, Molico Fibras e Molico Zero Lactose.

O projeto prevê a geração de cerca de 700 empregos durante a fase de construção, com início previsto para 2027, além da criação de aproximadamente 100 postos diretos quando a unidade entrar em operação, a partir de 2028.

A unidade nascerá totalmente automatizada, adotando o que existe de mais avançado na tecnologia global da Nestlé para a produção de fórmulas infantis.

Nutrição e Saúde como motor de crescimento

A área de Nutrição e Saúde está entre as principais plataformas de crescimento da Nestlé globalmente. Criada neste ano, a divisão reúne em uma única estrutura negócios que anteriormente operavam de forma independente, como nutrição infantil, nutrição médica e nutrição adulta. O novo modelo foi desenhado para acelerar o desenvolvimento de inovações, ampliar sinergias entre as categorias e fortalecer a capacidade da companhia de responder às novas demandas dos consumidores por soluções voltadas à saúde e ao bem-estar ao longo da vida.

No Brasil, a área possui presença em diferentes momentos da jornada nutricional dos consumidores, desde os primeiros anos de vida até o envelhecimento saudável, além de oferecer soluções de suporte nutricional para pessoas com necessidades médicas específicas. A integração dos negócios busca ampliar a troca de conhecimento científico, acelerar a chegada de novas tecnologias ao mercado e capturar oportunidades em categorias de alto valor agregado.

“A criação da divisão reflete nossa visão de que nutrição e saúde serão cada vez mais centrais para o futuro da indústria de alimentos. Estamos conectando ciência, inovação e escala para desenvolver soluções que atendam às necessidades nutricionais das pessoas em diferentes fases da vida”, afirma Marcelo Citrângulo, Vice-Presidente de Nutrição e Saúde da Nestlé Brasil.

A estratégia é sustentada por uma das maiores plataformas globais de pesquisa em nutrição da indústria. A Nestlé conta com cerca de 800 cientistas dedicados à área em todo o mundo, mantém liderança em pesquisas sobre HMOs (oligossacarídeos do leite humano) e investe aproximadamente US$1,8 bilhão por ano em pesquisa e desenvolvimento relacionados à nutrição, saúde e bem-estar.

O foco da Nestlé em nutrição está diretamente ligado à sua origem. Em 1867, o farmacêutico Henri Nestlé desenvolveu a Farinha Láctea para auxiliar na alimentação de bebês que não podiam ser amamentados, iniciativa que deu origem à empresa e marcou o início de uma trajetória de investimento contínuo em ciência e inovação nutricional.